BNPL und Ratenkauf: EU-Kreditrecht trifft ab 20. November 2026 auch kleine Online-Shops
Was ist CCD II und wen trifft sie?
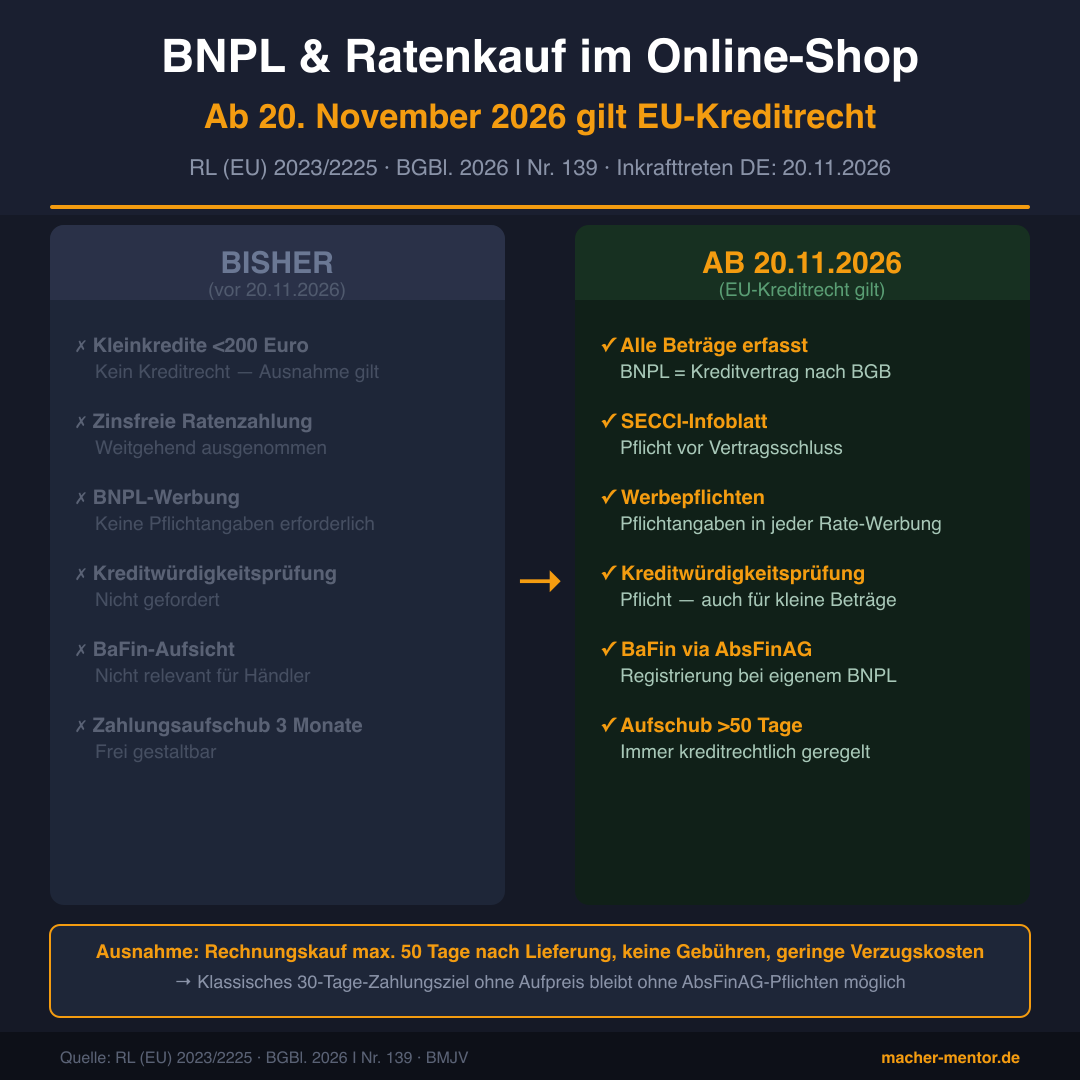
Die EU-Verbraucherkreditrichtlinie II (Richtlinie (EU) 2023/2225, kurz CCD II) ersetzt die bisherige Richtlinie 2008/48/EG. Sie schließt eine lange bestehende Lücke im europäischen Verbraucherschutz, denn Buy Now, Pay Later, Kleinkredite unter 200 Euro und zinsfreie Ratenzahlungen waren bislang weitgehend vom Kreditrecht ausgenommen. Genau in diesem Bereich arbeiteten viele der heute verbreiteten Finanzierungsmodelle im E-Commerce.
Der deutsche Gesetzgeber hat das Umsetzungsgesetz am 17. April 2026 verabschiedet (BGBl. 2026 I Nr. 139). Es tritt am 20. November 2026 in Kraft.
Betroffen sind alle Unternehmen, die Verbrauchern Kredite, Zahlungsaufschübe oder Ratenzahlungen anbieten. Unternehmensgröße spielt keine Rolle, und es ist auch egal, ob eine Banklizenz vorliegt.
Drei Ausnahmen, die am 20. November 2026 wegfallen
Die alte Richtlinie enthielt drei Ausnahmen, auf die viele Geschäftsmodelle im E-Commerce gebaut waren:
- Kleinkredite unter 200 Euro waren vollständig vom Kreditrecht ausgenommen.
- Zinsfreie Ratenzahlungen galten nicht als Kreditverträge, solange keine Zinsen anfielen.
- Zahlungsaufschübe bis drei Monate unterlagen keinen Kreditpflichten.
Alle drei Ausnahmen fallen ab 20. November 2026 ersatzlos weg. BNPL, Ratenkauf und Rechnungskauf mit mehr als 50 Tagen Zahlungsziel werden künftig wie klassische Verbraucherkredite behandelt.
Neue Pflichten für Online-Händler im Einzelnen
SECCI-Formular vor Vertragsschluss
Wer Ratenzahlung, BNPL oder Zahlungsaufschub anbietet, muss Verbrauchern vor Abschluss das Formular Standard European Consumer Credit Information (SECCI) aushändigen. Darin stehen effektiver Jahreszins, Gesamtbetrag, Laufzeit, Zahlungsplan und Widerrufsrecht. Das Formular muss dauerhaft zugänglich sein, per PDF-Download, per E-Mail oder als Dokument im Kundenkonto.
Kreditwürdigkeitsprüfung
Wer einem Verbraucher Kredit gewährt, auch in Form eines kurzfristigen Zahlungsaufschubs, muss dessen Kreditwürdigkeit prüfen. Eine Kleinstbetrags-Ausnahme gibt es nicht. Wickelt ein Händler BNPL über einen Drittanbieter (Klarna, easyCredit, PayPal etc.) ab, übernimmt der Drittanbieter diese Prüfung. Wer eigene Zahlungsaufschübe gewährt, muss die Prüfung selbst einrichten.
Werberegeln für Finanzierungsangebote
Werbung für Ratenzahlung oder BNPL muss künftig Pflichtangaben enthalten: ein repräsentatives Beispiel, den effektiven Jahreszins, den Gesamtbetrag und die Laufzeit. Der generische Hinweis „Jetzt kaufen, bequem in 3 Raten zahlen" ohne diese Angaben ist ab dem Stichtag eine Ordnungswidrigkeit, und zwar für den Händler und nicht nur für den BNPL-Anbieter.
BaFin-Registrierung via AbsFinAG
Das neue Absatzfinanzierungsaufsichtsgesetz (AbsFinAG) stellt erstmals Unternehmen unter BaFin-Aufsicht, die beim Verkauf eigener Waren oder Dienstleistungen Zahlungsaufschübe oder Ratenzahlungen direkt gewähren. Wer kein Drittinstitut zwischenschaltet, muss sich bei der BaFin registrieren und laufende Aufsichtspflichten erfüllen. Für Darlehensvermittler gilt eine Übergangsfrist bis November 2027, wenn der Erlaubnisantrag nach § 34k GewO rechtzeitig gestellt wurde.
Die 50-Tage-Ausnahme: Was weiterhin möglich bleibt
Eine wichtige Ausnahme bleibt bestehen. Wer Kunden ein Zahlungsziel von maximal 50 Tagen nach Lieferung einräumt, dafür keine Gebühren berechnet und im Verzug nur geringe Kosten verlangt, fällt nicht unter CCD II und das AbsFinAG. Das klassische 30-Tage-Zahlungsziel ohne Aufpreis ist damit weiterhin problemlos möglich, ohne SECCI-Formular, ohne Kreditwürdigkeitsprüfung und ohne BaFin-Registrierung.
Die Ausnahme gilt allerdings nur, wenn kein Entgelt anfällt. Sobald Gebühren für die Zahlungsfrist erhoben werden oder das Zahlungsziel 50 Tage überschreitet, greift das volle Kreditrecht.
Klarna im Checkout: Der Händler haftet für die Werbung
Viele Händler schätzen die Lage falsch ein. Wer Klarna, PayPal Ratenzahlung oder einen anderen BNPL-Dienst im Checkout einbindet, geht davon aus, dass allein der Anbieter verantwortlich sei. Für die Kreditvergabe stimmt das, für die Werbung im Checkout aber nicht.
Der Händler, der BNPL als Zahlungsoption präsentiert und bewirbt, trägt selbst die Verantwortung für korrekte Pflichtangaben in diesem Werbekontext. BNPL-Anbieter wie Klarna stellen dafür Checkout-Module bereit, die diese Angaben automatisch einblenden. Händler müssen diese Module aktuell halten und dürfen keine abweichenden eigenen Werbetexte verwenden.
Fünf Prüfpunkte bis zum 20. November 2026
Bis zum Inkrafttreten am 20. November 2026 bleibt wenig Zeit. Die wichtigsten Schritte:
- Prüfe deine Checkout-Flows: Welche Zahlungsoptionen überschreiten 50 Tage oder fallen unter bisherige Ausnahmen?
- Richte den SECCI-Prozess ein, sodass das Infoblatt vor Vertragsschluss automatisch ausgegeben wird.
- Stimme die Verträge mit BNPL-Anbietern auf aktualisierte Informationspflichten und Checkout-Module ab.
- Erfasse deine eigenen Zahlungsaufschübe. Gewährst du direkte Zahlungsaufschübe ohne Drittfinanzierer, prüfe die BaFin-Registrierungspflicht nach AbsFinAG.
- Prüfe alle Marketingmaterialien mit Ratenkauf-Hinweisen auf die Pflichtangaben.
*Dieser Artikel dient der allgemeinen Information und stellt keine Rechtsberatung dar. Für eine Einschätzung Ihres konkreten Einzelfalls empfehlen wir die Beratung durch einen spezialisierten Rechtsanwalt.*
Häufige Fragen
Bin ich als Online-Händler von CCD II betroffen, wenn ich Klarna oder PayPal Ratenzahlung einbinde?+
Was ist das SECCI-Formular und wozu brauche ich es?+
Was bedeutet die 50-Tage-Ausnahme für meinen Rechnungskauf?+
Muss ich mich als kleiner Händler bei der BaFin registrieren?+
Gibt es eine Übergangsfrist für die neuen Pflichten?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (EUR-Lex)
- BMJV — Gesetzgebungsverfahren: Gesetz zur Umsetzung der RL (EU) 2023/2225
- Bundesgesetzblatt 2026 I Nr. 139 — Umsetzungsgesetz CCD II
- Osborne Clarke: CCD II — Was Marktteilnehmer bis November 2026 umsetzen sollten
- KPMG Law: Verbraucherkreditrichtlinie CCD II verschärft Regeln für die Kreditwirtschaft
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 13. September 2026.