Kündigungsbutton für Online-Finanzanbieter: Was KMU seit 19. Juni 2026 umsetzen müssen
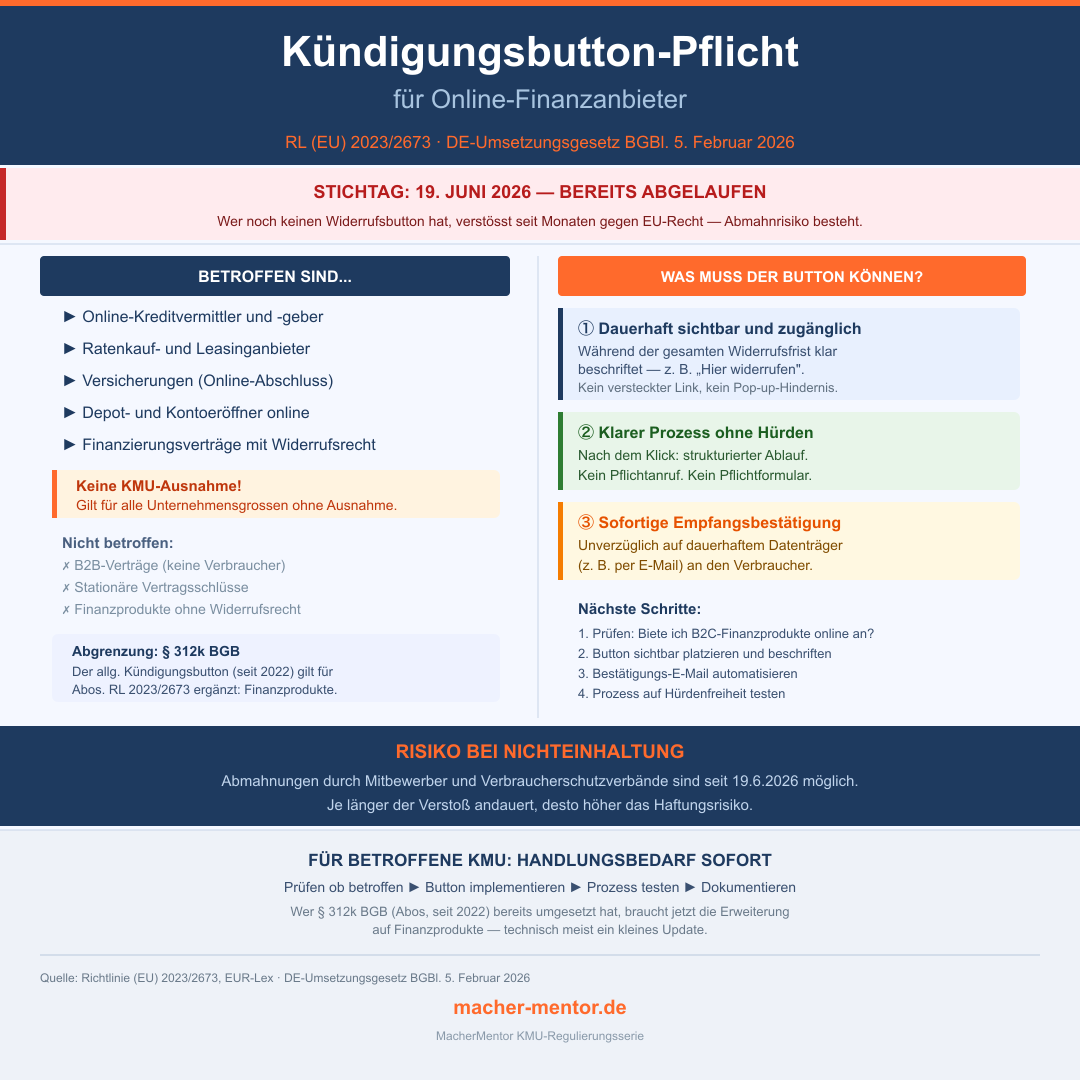
Seit dem 19. Juni 2026 müssen alle Unternehmen, die Verbrauchern Finanzdienstleistungen per Website oder App anbieten, eine elektronische Widerrufsfunktion bereitstellen. Ein Klick soll genügen, ohne Anruf und ohne aufwendiges Formular. Diese Pflicht folgt aus der Richtlinie (EU) 2023/2673 und dem deutschen Umsetzungsgesetz (BGBl. 5. Februar 2026).
Wer ist betroffen?
Betroffen sind alle Unternehmen, die Verbrauchern folgende Produkte online anbieten:
- Online-Kredite und Kreditvermittlung
- Ratenkauf und Leasing mit Widerrufsrecht
- Versicherungsverträge (Abschluss per Website oder App)
- Depot- und Kontoeröffnungen
- Finanzierungsverträge mit gesetzlichem Widerrufsrecht
Eine Ausnahme für KMU gibt es nicht. Die Pflicht gilt für Start-ups ebenso wie für Mittelständler. Nicht betroffen sind B2B-Verträge, stationäre Vertragsschlüsse und Finanzprodukte ohne Widerrufsrecht (z. B. kurzfristige Börsenprodukte).
Was muss der Button leisten?
Dauerhaft sichtbar und leicht zugänglich
Die Schaltfläche muss während der gesamten Widerrufsfrist dauerhaft sichtbar, klar beschriftet (z. B. „Hier widerrufen") und leicht zugänglich sein. Versteckte Links oder Pop-up-Hindernisse sind nicht zulässig.
Klarer Prozess ohne Hürden
Auf den Klick folgt ein strukturierter Widerrufsprozess. Ein Pflichtanruf oder ein Pflichtformular darf keine Voraussetzung sein. Der Verbraucher darf nicht aktiv durch Hürden von seinem Widerrufsrecht abgehalten werden.
Sofortige Empfangsbestätigung
Unmittelbar nach dem Klick muss der Verbraucher eine Bestätigung erhalten, dass sein Widerruf eingegangen ist. Sie muss auf einem dauerhaften Datenträger kommen, in der Praxis typischerweise per E-Mail.
Abgrenzung zum allgemeinen Kündigungsbutton
Der Kündigungsbutton nach § 312k BGB gilt seit Juli 2022 für alle Online-Dauerschuldverhältnisse wie Abonnements und Mitgliedschaften. RL 2023/2673 ergänzt ihn und regelt speziell das Widerrufsrecht bei Finanzdienstleistungen im Fernabsatz. Wer den § 312k-Button bereits implementiert hat, kennt das technische Prinzip. Für Finanzprodukte wird derselbe Ansatz erweitert.
Abmahnungen und Bußgelder seit dem 19. Juni 2026
Der Stichtag war der 19. Juni 2026. Wer noch keinen Widerrufsbutton hat, ist seit diesem Datum angreifbar:
- Mitbewerber und Verbraucherschutzverbände können abmahnen.
- Je nach nationalem Umsetzungsrecht kommen behördliche Bußgelder hinzu.
- Mit jedem weiteren Monat ohne Umsetzung steigt das Risiko.
Nächste Schritte für betroffene Unternehmen
- Schritt 1: Prüfe, ob du B2C-Finanzprodukte mit Widerrufsrecht online anbietest.
- Schritt 2: Implementiere den Button, platziere ihn sichtbar und beschrifte ihn klar.
- Schritt 3: Setze den Prozess ohne Pflichtanruf und ohne Pflichtformular auf.
- Schritt 4: Automatisiere die Bestätigung mit einem Empfangsbeleg per E-Mail direkt nach dem Klick.
- Schritt 5: Teste den Ablauf aus Kundenperspektive.
Technisch ist das kein Großprojekt. Wer die Infrastruktur für den allgemeinen Kündigungsbutton bereits hat, braucht meist nur eine Erweiterung für den Finanzprodukt-Workflow.
Häufige Fragen
Wen betrifft die Kündigungsbutton-Pflicht nach RL 2023/2673?+
Was sind die technischen Anforderungen an den Widerrufsbutton?+
Was unterscheidet diese Pflicht vom allgemeinen Kündigungsbutton nach § 312k BGB?+
Welche Konsequenzen drohen bei Nichteinhaltung?+
Wann begann die Pflicht und was ist der rechtliche Hintergrund?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- Richtlinie (EU) 2023/2673, EUR-Lex
- Heuking: New cancellation button — what companies must implement by June 19, 2026
- Reed Smith: One click to withdraw
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 9. September 2026.