Offenlegung Jahresabschluss 2025: Frist 31. Dezember 2026
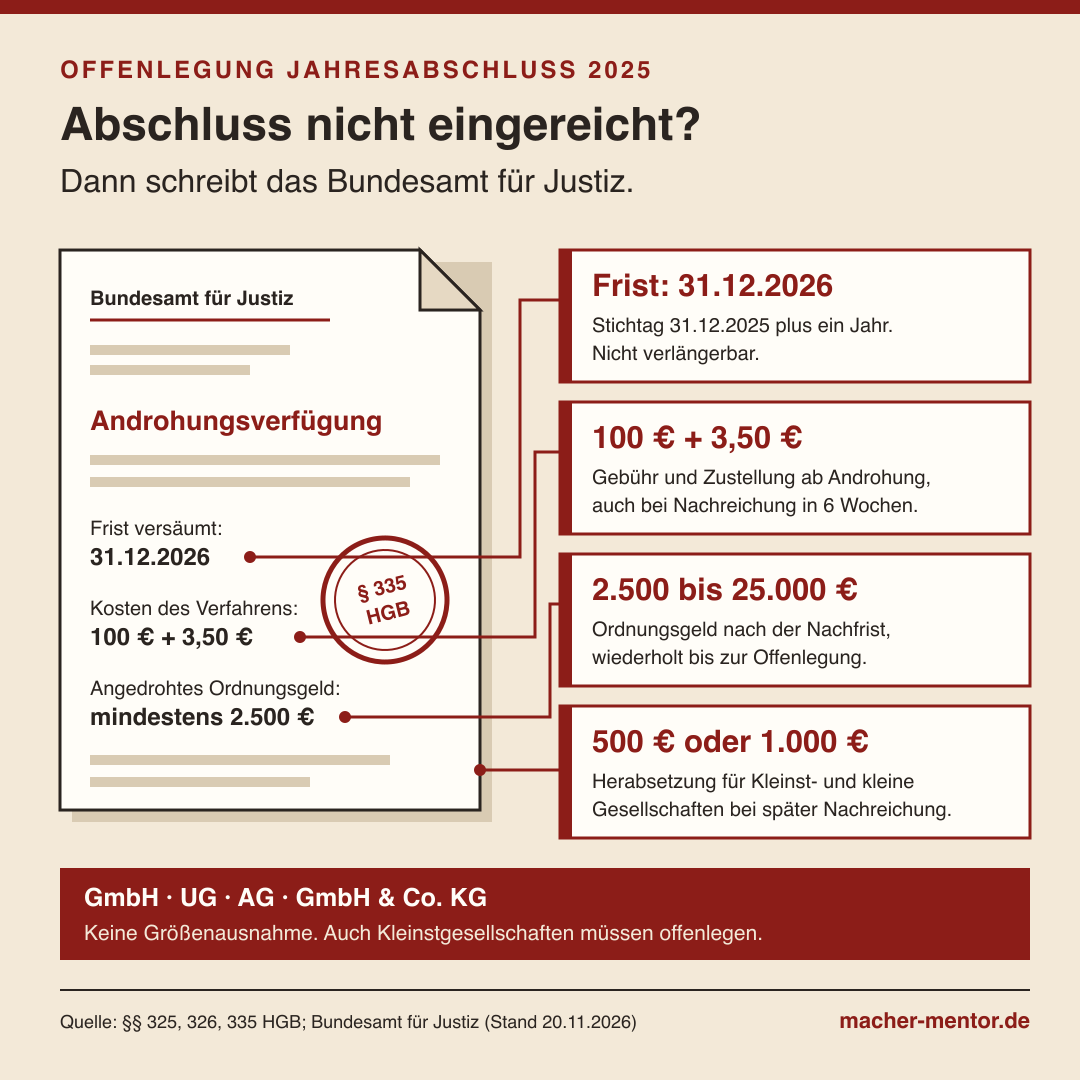
Jede GmbH und jede UG muss ihren Jahresabschluss offenlegen, auch mit zwei Beschäftigten und auch ohne nennenswerten Umsatz. Für das Geschäftsjahr, das am 31. Dezember 2025 endet, läuft die Frist am 31. Dezember 2026 ab. Wer sie versäumt, bekommt ein Schreiben vom Bundesamt für Justiz. Die Rechtsform löst die Pflicht aus, die Größe ändert nur den Umfang der Unterlagen.
Offenlegungspflicht nach Rechtsform, ohne Untergrenze
§ 325 Handelsgesetzbuch (HGB) verpflichtet die Mitglieder des vertretungsberechtigten Organs einer Kapitalgesellschaft, den Jahresabschluss offenzulegen. Das Bundesamt für Justiz nennt als Kreis der Pflichtigen im Wesentlichen Aktiengesellschaften, Kommanditgesellschaften auf Aktien, die GmbH und die Unternehmergesellschaft (haftungsbeschränkt). Dazu kommen nach § 264a HGB Personenhandelsgesellschaften, bei denen keine natürliche Person persönlich haftet. Das Bundesamt führt die GmbH & Co. KG als Beispiel an.
Zur Größe schreibt das Bundesamt in seinen häufig gestellten Fragen: „Ja. Auch Kleinst- und kleine Unternehmen müssen ihre Jahresabschlüsse offenlegen.“ Die Pflicht besteht nach derselben Quelle fort, bis das Unternehmen aus dem Handelsregister gelöscht ist. Nach Angaben des Bundesamts sind rund 1,5 Millionen Unternehmen betroffen, über 90 Prozent legen ihre Abschlüsse offen.
Ein Jahr nach dem Bilanzstichtag, nicht verlängerbar
Die Unterlagen sind spätestens ein Jahr nach dem Abschlussstichtag des Geschäftsjahrs zu übermitteln (§ 325 Absatz 1a HGB). Bei einem Stichtag 31. Dezember 2025 ist der letzte Tag der 31. Dezember 2026. Weicht das Geschäftsjahr vom Kalenderjahr ab, verschiebt sich die Frist entsprechend. Für kapitalmarktorientierte Gesellschaften beträgt sie längstens vier Monate.
Das Bundesamt für Justiz hält fest, dass die Einreichungsfrist nicht verlängerbar ist. Maßgeblich für die Fristwahrung ist der Zeitpunkt der Übermittlung (§ 325 Absatz 4 HGB).
Einreichung über die Publikationsplattform des Unternehmensregisters
Für Geschäftsjahre, die nach dem 31. Dezember 2021 begonnen haben, gehen die Unterlagen elektronisch an die Stelle, die das Unternehmensregister führt. Dafür steht die Publikationsplattform unter www.publikations-plattform.de bereit. Eine Einreichung beim Bundesamt für Justiz ist laut Bundesamt nicht möglich und hat keine befreiende Wirkung.
Viele Betriebe überlassen die Offenlegung dem Steuerberater. Das Bundesamt weist darauf hin, dass die rechtzeitige Übergabe der Unterlagen an den Steuerberater allein nicht ausreicht, um die Pflicht zu erfüllen. Verantwortlich bleibt die Geschäftsführung.
Bilanz und Anhang für kleine Gesellschaften, nur die Bilanz für Kleinstgesellschaften
Der Umfang richtet sich nach den Größenklassen des HGB. Eine Gesellschaft gehört zu einer Klasse, wenn sie zwei der drei Werte nicht überschreitet.
- Kleine Kapitalgesellschaften haben höchstens 7,5 Millionen Euro Bilanzsumme, 15 Millionen Euro Umsatzerlöse und im Jahresdurchschnitt 50 Arbeitnehmer (§ 267 Absatz 1 HGB).
- Kleinstkapitalgesellschaften haben höchstens 450.000 Euro Bilanzsumme, 900.000 Euro Umsatzerlöse und im Jahresdurchschnitt zehn Arbeitnehmer (§ 267a Absatz 1 HGB).
Die Einstufung wechselt erst, wenn die Werte an zwei aufeinanderfolgenden Abschlussstichtagen über- oder unterschritten werden (§ 267 Absatz 4 HGB).
Kleine Kapitalgesellschaften müssen nur die Bilanz und den Anhang übermitteln. Der Anhang braucht die Angaben zur Gewinn- und Verlustrechnung nicht zu enthalten (§ 326 Absatz 1 HGB). Kleinstkapitalgesellschaften übermitteln nur die Bilanz und können verlangen, dass sie dauerhaft hinterlegt wird. Dafür müssen sie der registerführenden Stelle mitteilen, dass sie die Schwellen einhalten (§ 326 Absatz 2 HGB).
103,50 Euro Verfahrenskosten schon mit der Androhung
Ist die Frist abgelaufen, führt das Bundesamt für Justiz ein Ordnungsgeldverfahren durch (§ 335 HGB). Es droht ein Ordnungsgeld in bestimmter Höhe an und gibt sechs Wochen Zeit, die Offenlegung nachzuholen oder Einspruch einzulegen. Mit der Androhung werden zugleich die Kosten des Verfahrens auferlegt. Das Bundesamt beziffert sie auf 100 Euro Gebühr zuzüglich 3,50 Euro Auslagen für die Zustellung, zusammen also 103,50 Euro. Die IHK Düsseldorf nennt dieselben Beträge.
Wer innerhalb der sechs Wochen vollständig offenlegt, erreicht die Einstellung des Verfahrens. Die Kosten bleiben trotzdem bestehen. Ein Einspruch hat keine aufschiebende Wirkung.
Ordnungsgeld von 2.500 bis 25.000 Euro nach der Nachfrist
Das Ordnungsgeld beträgt mindestens 2.500 Euro und höchstens 25.000 Euro (§ 335 Absatz 1 HGB). Nach Ablauf der Nachfrist wird es festgesetzt, und das Bundesamt droht zugleich ein weiteres Ordnungsgeld an. Laut Bundesamt setzt sich das Verfahren so lange fort, bis die Unterlagen offengelegt sind. Die Beträge werden dabei in der Regel schrittweise erhöht.
Das Verfahren richtet sich gegen die Mitglieder des vertretungsberechtigten Organs, bei der GmbH also gegen die Geschäftsführer. Es kann auch gegen die Gesellschaft selbst geführt werden.
Herabsetzung auf 500 oder 1.000 Euro bei verspäteter Nachreichung
Wer die Pflicht erst nach Ablauf der sechs Wochen erfüllt, muss ein Ordnungsgeld zahlen. Das Bundesamt setzt es dann herab (§ 335 Absatz 4 HGB):
- auf 500 Euro, wenn eine Kleinstkapitalgesellschaft von der Hinterlegung Gebrauch gemacht hat,
- auf 1.000 Euro bei einer kleinen Kapitalgesellschaft,
- auf 2.500 Euro in den übrigen Fällen, wenn ein höherer Betrag angedroht war.
Bei nur geringfügiger Überschreitung der Sechswochenfrist ist ein noch geringerer Betrag möglich. Nach der Darstellung des Bundesamts gilt die Herabsetzung für Fälle, in denen die Offenlegung vor der Entscheidung über die Festsetzung nachgeholt wird.
Keine neue Schonfrist für den Abschluss 2025 angekündigt
In den vergangenen Jahren hat das Bundesamt für Justiz die Verfahren später begonnen. Für das Geschäftsjahr mit dem Bilanzstichtag 31. Dezember 2024 hat es zugesagt, vor Mitte März 2026 kein Ordnungsgeldverfahren einzuleiten. Der Hinweis nennt das eine letztmalige Verschiebung. Die Wirtschaftsprüferkammer hat am 30. Dezember 2025 darüber berichtet.
Für den Bilanzstichtag 31. Dezember 2025 steht auf den Seiten des Bundesamts am 20. November 2026 kein vergleichbarer Hinweis. Wer auf eine Schonfrist setzt, plant mit etwas, das nicht zugesagt ist.
Drei Prüfungen vor dem Jahresende
- Kläre mit dem Steuerberater, ob der Abschluss 2025 festgestellt ist und wer ihn bis wann an das Unternehmensregister übermittelt.
- Prüfe anhand der Schwellen, ob deine Gesellschaft als Kleinstkapitalgesellschaft gilt und die Bilanz hinterlegen kann.
- Lass dir die Bestätigung der Übermittlung geben und lege sie zu den Unterlagen.
Dieser Beitrag gibt den Stand vom 20. November 2026 wieder und ersetzt keine Rechtsberatung.
Häufige Fragen
Bis wann muss der Jahresabschluss 2025 offengelegt sein?+
Gilt die Offenlegungspflicht auch für eine kleine GmbH oder UG mit wenigen Beschäftigten?+
Wie hoch ist das Ordnungsgeld bei versäumter Offenlegung?+
Lässt sich das Ordnungsgeld durch Nachreichen noch vermeiden?+
Wo wird der Jahresabschluss eingereicht?+
Gibt es für den Abschluss 2025 wieder eine Schonfrist?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- § 325 HGB: Offenlegung (gesetze-im-internet.de)
- § 326 HGB: Erleichterungen für kleine Kapitalgesellschaften und Kleinstkapitalgesellschaften (gesetze-im-internet.de)
- § 335 HGB: Festsetzung von Ordnungsgeld (gesetze-im-internet.de)
- § 267 HGB: Umschreibung der Größenklassen (gesetze-im-internet.de)
- § 267a HGB: Kleinstkapitalgesellschaften (gesetze-im-internet.de)
- § 264a HGB: Anwendung auf bestimmte offene Handelsgesellschaften und Kommanditgesellschaften (gesetze-im-internet.de)
- Bundesamt für Justiz: Jahresabschlüsse, Hinweis zum Bilanzstichtag 31. Dezember 2024
- Bundesamt für Justiz: Ordnungsgeldverfahren
- Bundesamt für Justiz: Offenlegungspflichten
- Bundesamt für Justiz: Häufig gestellte Fragen zur Offenlegung
- IHK Düsseldorf: Merkblatt Offenlegung von Jahresabschlüssen
- Wirtschaftsprüferkammer, 30.12.2025: Ordnungsgeldverfahren für das Geschäftsjahr mit dem Bilanzstichtag 31. Dezember 2024
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 20. November 2026.