PSD3 & PSR: EU-Zahlungsdienstereform trifft auch Online-Händler — was KMU 2028 erwartet
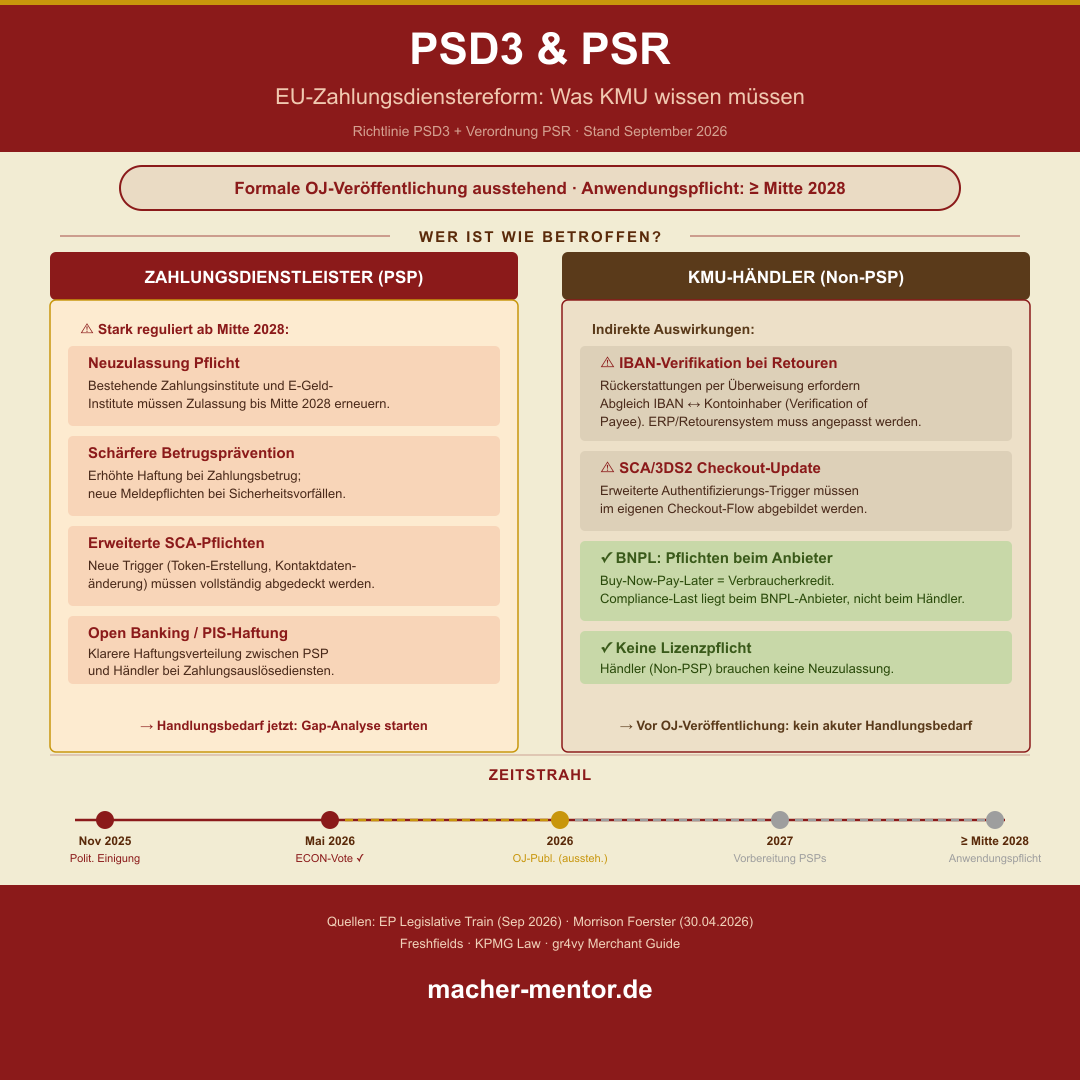
PSD3 und PSR: Die EU reformiert das Zahlungsrecht
PSD3 und PSR werden häufig als Reform für Banken und Fintechs beschrieben, und für den Großteil der Pflichten stimmt das auch. Wer aber einen Online-Shop betreibt, Rückerstattungen per Banküberweisung abwickelt oder einen eigenen Checkout-Flow betreibt, bekommt die Auswirkungen dieser Reform trotzdem zu spüren.
Zwei EU-Rechtsakte lösen gemeinsam die bisherige Zahlungsdiensterichtlinie PSD2 ab. Die PSR (Payment Services Regulation) ist eine direkt anwendbare Verordnung, die keinen nationalen Umsetzungsakt braucht. Die PSD3 ist eine Richtlinie, die Deutschland innerhalb von 21 Monaten nach Veröffentlichung im EU-Amtsblatt (OJ) in nationales Recht überführen muss. Stand September 2026 steht diese OJ-Veröffentlichung noch aus. Die frühestmögliche Anwendungspflicht liegt bei Mitte 2028.
Was sich für Online-Händler ändert
Für KMU-Händler, die keine Zahlungsdienstleister-Lizenz halten, sind drei Punkte direkt relevant:
IBAN-Namensverifizierung bei Rückerstattungen
Wer Retouren per Banküberweisung erstattet, muss künftig prüfen, ob IBAN und Kontoinhaber übereinstimmen. Dieses Verfahren heißt Verification of Payee und ist ein echter neuer Schritt im Retourenprozess. Plugin-basierte Payment-Lösungen regeln die meisten Checkout-Zahlungen automatisch. Die IBAN-Verifikation bei ausgehenden Überweisungen kommt dagegen fast immer aus dem eigenen ERP oder Warenwirtschaftssystem. Wer manuelle oder systemgestützte Rückerstattungen per Banküberweisung abwickelt, muss diesen Prozessschritt deshalb spätestens vor Anwendungsbeginn integrieren.
SCA/3DS2 Checkout-Updates
PSD3/PSR erweitern das Framework für starke Kundenauthentifizierung (SCA). Neue Auslöser, darunter Token-Erstellung und Änderungen von Kontaktdaten, müssen im Checkout-Flow abgebildet werden. Wer einen eigenen Checkout oder ein selbst konfiguriertes Payment-Plugin betreibt, muss sicherstellen, dass diese Trigger korrekt verarbeitet werden. Standardisierte Payment-Integrationen (z. B. über Stripe, Adyen oder PayPal) erhalten diese Updates in der Regel automatisch.
BNPL-Entlastung für Händler
Eine Änderung entlastet Händler: PSD3/PSR stufen Buy-Now-Pay-Later eindeutig als Verbraucherkredit ein. Die Compliance-Pflichten treffen den BNPL-Anbieter. Den Händler, der BNPL lediglich als Zahlungsoption in seinen Shop einbindet, treffen sie nicht. Damit verschwindet für Händler eine Grauzone, die bisher für Unsicherheit gesorgt hatte.
Zahlungsdienstleister müssen neu zugelassen werden, Händler nicht
Die schwerwiegendsten Pflichten richten sich an Zahlungsdienstleister, E-Geld-Institute und Zahlungsinstitute. Sie müssen bis Mitte 2028 ihre Zulassungen erneuern, schärfere Betrugspräventionspflichten erfüllen, neue Meldepflichten bei Sicherheitsvorfällen einhalten und ein härteres Sanktionsumfeld einkalkulieren. Für Fintechs, die unter PSD2 lizenziert wurden, bedeutet die Transition erheblichen Aufwand.
Gewöhnliche KMU-Händler ohne PSP-Lizenz stehen dagegen vergleichsweise gut da. Sie brauchen keine Neuzulassung und keine direkte Lizenzmigration. Ihr Handlungsbedarf beschränkt sich darauf, bestimmte operative Prozesse anzupassen, und das erst ab Mitte 2028.
IBAN-Prüfung und SCA-Trigger technisch vorbereiten
Vor der OJ-Veröffentlichung besteht kein akuter Handlungsbedarf. Wer aber Rückerstattungen per Banküberweisung abwickelt oder einen selbst verwalteten Checkout betreibt, sollte jetzt prüfen, ob die IBAN-Verifikation und die erweiterten SCA-Trigger technisch machbar sind. Implementierungen in ERP-Systemen und Warenwirtschaft brauchen oft mehr Vorlauf als erwartet.
Melde dich für die Macher-Session an: macher-mentor.de
---
*Disclaimer: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung. Alle Angaben basieren auf dem Rechtsstand September 2026.*
Häufige Fragen
Müssen KMU-Online-Händler wegen PSD3 und PSR ihre Zahlungsprozesse sofort umstellen?+
Was ändert sich konkret für Online-Shops durch PSD3 und PSR?+
Betrifft PSD3 auch BNPL-Anbieter wie Klarna oder Ratenzahlung?+
Was ist der Unterschied zwischen PSR und PSD3?+
Wer ist am stärksten von PSD3 und PSR betroffen?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- EP Legislative Train — PSR (Payment Services Regulation)
- EP Legislative Train — PSD3
- Morrison Foerster: PSD3 and PSR Key Developments (30.04.2026)
- Freshfields: PSD3/PSR — What the EU's new payments rules mean for your business
- gr4vy: PSD3 and PSR — What European merchants need to know
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 11. September 2026.