Registrierkassenpflicht ab 2028: Was kleine Betriebe mit offener Ladenkasse jetzt wissen müssen
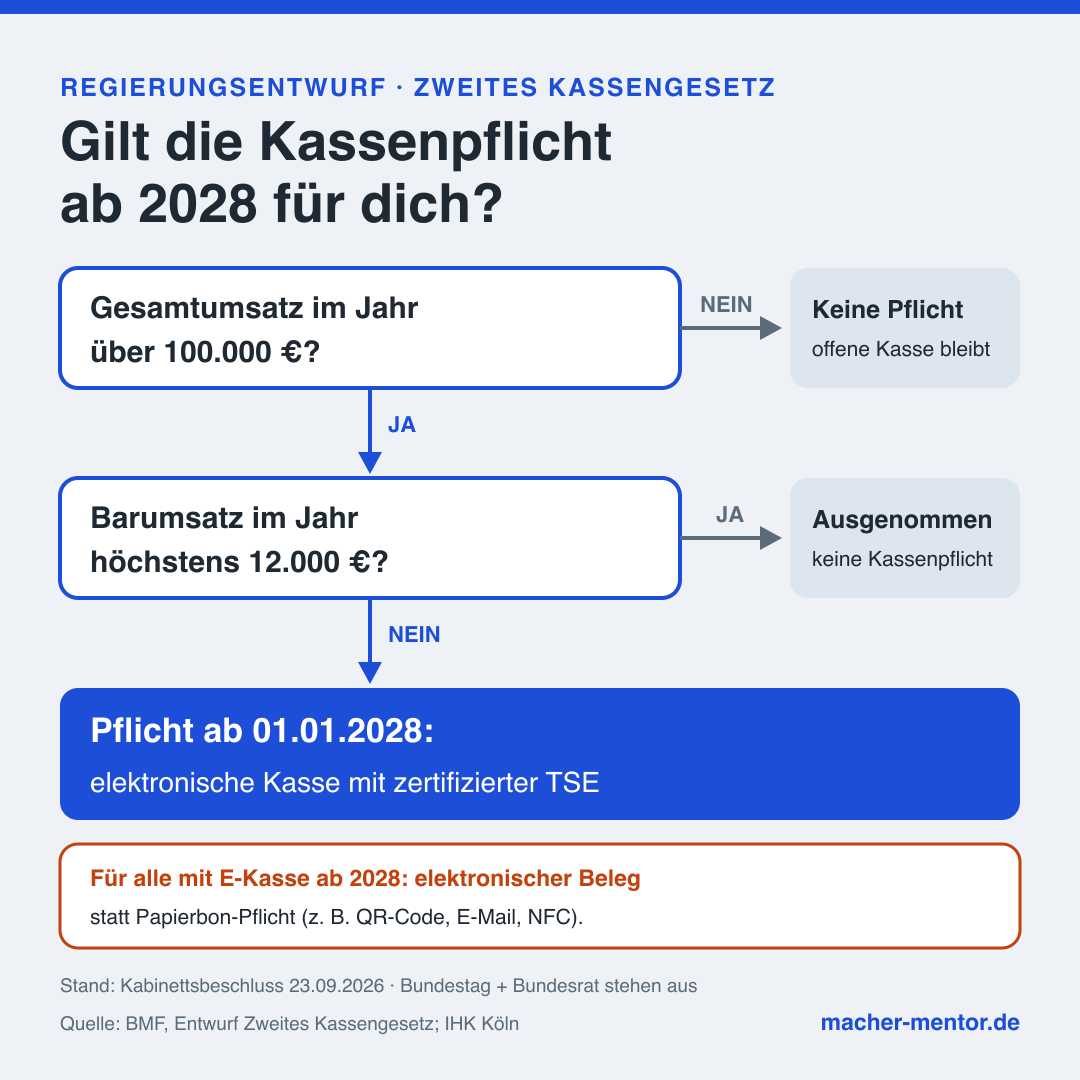
Die offene Ladenkasse soll für viele kleine Betriebe ab 2028 Geschichte sein. Das Bundeskabinett hat am 23. September 2026 den Entwurf des Zweiten Kassengesetzes beschlossen. Danach muss jeder Betrieb mit mehr als 100.000 Euro Gesamtumsatz im Jahr ab dem 1. Januar 2028 ein elektronisches Kassensystem mit zertifizierter technischer Sicherheitseinrichtung (TSE) einsetzen. Das sind rund 8.300 Euro Umsatz im Monat. Gezählt wird der gesamte Umsatz, nicht nur das Bargeld. Damit trifft die Pflicht genau die Betriebe, die bisher mit Geldkassette und Zählprotokoll arbeiten: Wochenmarktstände, Hofläden, Imbisse, Kioske und kleine Handwerksbetriebe mit Barverkauf.
Was der Entwurf vorsieht
Der Regierungsentwurf trägt den Titel „Gesetz zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen". Das Bundesfinanzministerium hatte den Referentenentwurf am 7. August 2026 vorgelegt. Die Kernpunkte:
- Kassenpflicht ab 1. Januar 2028 für Betriebe mit mehr als 100.000 Euro Gesamtumsatz
- Ausnahme für Betriebe mit höchstens 12.000 Euro Barumsatz im Kalenderjahr
- Ausnahmeverordnung für weitere Fälle, etwa bestimmte Branchen
- Elektronischer Beleg statt Papierbon-Pflicht ab 1. Januar 2028, in einem standardisierten Datenformat
- Mitteilungspflicht beim Wechsel der TSE
- Neuer Steuerstraftatbestand für Einsatz und Vertrieb von Manipulationssoftware an Kassen
Was das für kleine Betriebe bedeutet
Laut IHK Köln sind in Deutschland noch rund 115.000 offene Ladenkassen im Einsatz. Wer über der Umsatzgrenze liegt und mehr als 12.000 Euro im Jahr bar einnimmt, muss bis 2028 auf ein TSE-Kassensystem umstellen. Das heißt: Kasse anschaffen, TSE einrichten, Mitarbeitende schulen und den Kassenabschluss neu organisieren.
Auch wer schon eine elektronische Kasse hat, ist betroffen. Der elektronische Beleg wird Pflicht. Kassensysteme müssen dafür einen QR-Code, eine E-Mail-Ausgabe oder eine ähnliche Lösung anbieten. Wer eine Kasse hat, sollte beim Anbieter klären, ob das System das kann.
Fair gesagt
Das Ziel des Gesetzes ist nachvollziehbar. Steuerhinterziehung an der Bargeldkasse verschafft unehrlichen Betrieben einen Preisvorteil gegenüber den ehrlichen. Und die Papierbon-Pflicht, die seit 2020 gilt, soll wegfallen. Kunden können einen Papierbeleg aber weiterhin verlangen.
Der eigentliche Haken
Das Gesetz ist noch nicht beschlossen. Bundestag und Bundesrat müssen zustimmen, und die Ausnahmeverordnung fehlt. Wer jetzt eine Kasse kauft, investiert auf Grundlage eines Entwurfs. Wer bis Ende 2027 wartet, konkurriert mit allen anderen Betrieben um Termine bei Kassenanbietern und Steuerberatern. Die DIHK warnt bereits vor einer neuen Bürokratiewelle.
Was jetzt zu tun ist
- Gesamtumsatz und Barumsatz des laufenden Jahres prüfen
- Mit dem Steuerberater klären, ob der Betrieb unter die Pflicht fällt
- Angebote für TSE-Kassensysteme einholen und auf die Funktion für elektronische Belege achten
- Das Gesetzgebungsverfahren im Bundestag verfolgen, besonders die Ausnahmeverordnung
Melde dich für die Macher-Session an: macher-mentor.de
Häufige Fragen
Ab wann gilt die Registrierkassenpflicht?+
Für wen gilt die Kassenpflicht?+
Gibt es Ausnahmen von der Kassenpflicht?+
Fällt die Bonpflicht weg?+
Ist die offene Ladenkasse ab 2028 verboten?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- Bundesfinanzministerium — Gesetz zur Einführung einer Kassenpflicht (Gesetzgebungsverfahren)
- IHK Köln — Bundesregierung beschließt Kassenpflicht
- PwC Steuern und Recht — Gesetzentwurf zur Einführung einer Kassenpflicht vom Bundeskabinett beschlossen
- ZDFheute — Digitaler Kassenbon ab 2028: Kabinett billigt Gesetzentwurf
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 9. Oktober 2026.