E-Rechnung ab 2027: BMF hält am Stichtag fest (Update)
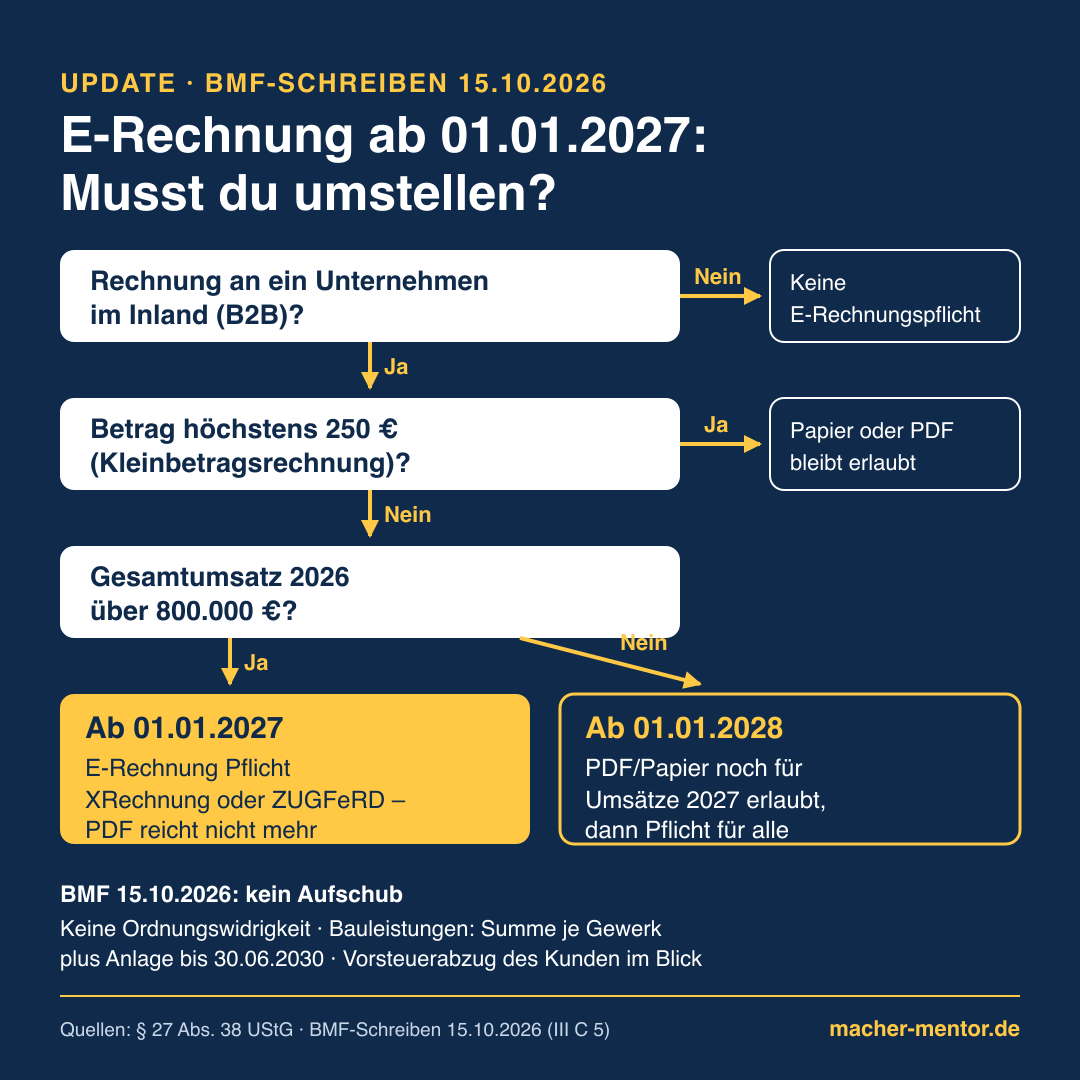
Update zu unserem Beitrag E-Rechnungspflicht 2027 vom Juni: Das Handwerk hatte ein Jahr Aufschub gefordert. Das Bundesfinanzministerium hat am 15. Oktober 2026 sein drittes Schreiben zur E-Rechnung veröffentlicht und hält am Stichtag fest. Ob du betroffen bist, entscheidet dein Gesamtumsatz 2026, nicht die Zahl deiner Mitarbeiter.
Übergangsfristen nach § 27 Abs. 38 UStG
Die Übergangsregeln stehen in § 27 Abs. 38 UStG:
- Bis 31. Dezember 2026 dürfen alle Unternehmer Rechnungen für Umsätze aus 2025 und 2026 noch auf Papier oder als PDF ausstellen.
- Ab 1. Januar 2027 muss jeder, der 2026 mehr als 800.000 Euro Gesamtumsatz hatte, Geschäftskunden im Inland E-Rechnungen schicken, also XRechnung oder ZUGFeRD.
- Bis 31. Dezember 2027 darf, wer höchstens 800.000 Euro Umsatz hatte, für Umsätze aus 2027 noch Papier oder PDF nutzen.
- Ab 1. Januar 2028 gilt die Pflicht für alle.
Das neue BMF-Schreiben (Geschäftszeichen III C 5 - S 7287-a/00019/021/017) ergänzt die Schreiben vom 15. Oktober 2024 und 15. Oktober 2025. Es regelt unter anderem Anzahlungs-, Abschlags- und Schlussrechnungen, Bauleistungen, Rabatte, Bruttopreisrechnungen und die Berichtigung von E-Rechnungen.
Rechnungssoftware und Vorsteuerabzug
Deine Rechnungssoftware muss ab Januar ein strukturiertes Format erzeugen. Nach dem Ende der Übergangszeit gilt eine Papier- oder PDF-Rechnung nicht mehr als ordnungsgemäß. Damit gefährdet dein Kunde im Zweifel seinen Vorsteuerabzug, und du wartest länger auf dein Geld.
Ob deine Software schon ein passendes Format erzeugt, siehst du an einer E-Rechnung im Beispiel, eine Seite unseres kostenlosen Werkzeugs.
Neue Details aus dem BMF-Schreiben
- In Schlussrechnungen kannst du bereits erhaltene Anzahlungen in den Datenfeldern abziehen oder in einer eingebetteten Anlage aufführen, auf die der strukturierte Teil verweist.
- Das Korrigieren per Hand geht nur bei sonstigen Rechnungen. Eine E-Rechnung kann der Kunde per Gutschrift berichtigen, wenn ihr das vereinbart habt und die Gutschrift eindeutig auf die Originalrechnung verweist.
- Bei Bruttopreisrechnungen genügen bis 31. Dezember 2027 im strukturierten Teil die Gesamtsummen je Steuersatz, wenn eine Liste der Einzelpositionen eingebettet ist.
Wo das BMF entgegenkommt
Das BMF kommt der Praxis an mehreren Stellen entgegen:
- Eine sonstige Rechnung statt einer E-Rechnung ist keine Ordnungswidrigkeit.
- Kleinbetragsrechnungen bis 250 Euro und Fahrausweise bleiben dauerhaft ausgenommen.
- Bei Bauleistungen genügt bis 30. Juni 2030 die Summe je Gewerk, wenn eine lesbare Anlage mit dem Leistungsverzeichnis beiliegt.
- E-Rechnungen, die bis 31. Dezember 2026 nach den älteren Schreiben ausgestellt werden, werden nicht beanstandet, ausdrücklich auch beim Vorsteuerabzug.
Fehlende Norm und uneinheitliche Software
Der Zentralverband des Deutschen Handwerks begründet seine Forderung mit der Technik. Die überarbeitete Norm EN 16931 für Rechnungen zwischen Unternehmen fehlt. Die Zuordnung der umsatzsteuerlichen Pflichtangaben zu den Datenfeldern ist nicht verbindlich, deshalb setzen Softwareanbieter sie uneinheitlich um. In einer Umfrage des ZDH meldeten rund zwei Drittel der antwortenden Betriebe schon beim Empfang von E-Rechnungen Probleme.
Umstritten bleibt ein Punkt. Laut Haufe hat das BMF in einem nicht veröffentlichten Schreiben erlaubt, eine 2026 ausgeführte Leistung auch 2027 noch als sonstige Rechnung abzurechnen. Der Haufe-Autor hält das für nicht vom Gesetz gedeckt, weil § 27 Abs. 38 UStG die Ausstellung bis 31. Dezember 2026 verlangt. Wer sicher gehen will, stellt Rechnungen für 2026 noch in diesem Jahr aus.
Ab Januar trägt der Betrieb mit mehr als 800.000 Euro Umsatz das Risiko unfertiger Standards selbst.
Häufige Fragen
Wird die E-Rechnungspflicht 2027 verschoben?+
Wer muss ab 1. Januar 2027 E-Rechnungen ausstellen?+
Welche Formate gelten als E-Rechnung?+
Droht ein Bußgeld, wenn ich trotzdem eine PDF schicke?+
Welche Erleichterungen enthält das neue BMF-Schreiben?+
Du willst wissen, was das für deinen Betrieb bedeutet?
In der Macher-Session sprechen wir über genau solche Themen — konkret, ohne Theorie-Kurs.
Melde dich für die Macher-Session an- BMF-Schreiben vom 15.10.2026 — Einführung der obligatorischen elektronischen Rechnung (III C 5 - S 7287-a/00019/021/017)
- § 27 UStG — Allgemeine Übergangsvorschriften (Abs. 38)
- Haufe — BMF: Ergänzende Regelungen zur E-Rechnung (16.10.2026)
- DATEV — Einführung der obligatorischen elektronischen Rechnung bei Umsätzen im Inland
- ZDH — Verschiebung der E-Rechnungspflicht auf den 1. Januar 2028
Hinweis: Allgemeine Einordnung, keine Rechtsberatung im Einzelfall. Stand: 30. Oktober 2026.